Sommaire
Ce que couvre le régime des catastrophes naturelles
Le régime des catastrophes naturelles est prévu par l'article L125-1 du Code des assurances. Il couvre les dommages matériels directs causés par l'intensité anormale d'un agent naturel, à condition que les mesures habituelles n'aient pas pu les empêcher. La sécheresse en fait partie, sous le nom technique de mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols.
Cette garantie n'est pas un contrat à souscrire à part. Elle est incluse dans tout contrat qui assure les biens contre l'incendie ou les dommages, donc dans la multirisque habitation d'une maison. En revanche, elle ne joue que si un arrêté interministériel reconnaît l'état de catastrophe naturelle pour votre commune et pour la période où les dommages sont apparus.
Depuis l'ordonnance du 8 février 2023, les dommages pris en charge au titre de la sécheresse sont ceux qui touchent la solidité du bâti ou empêchent l'usage normal du bâtiment, et l'indemnité doit servir à réparer. Une microfissure d'enduit sans conséquence sur la structure a donc peu de chances d'être indemnisée, même dans une commune reconnue.
2 623
communes de Nouvelle-Aquitaine reconnues au moins une fois pour la sécheresse depuis 1989, sur 4 293
57,8 %
du territoire régional en exposition moyenne ou forte au retrait-gonflement des argiles
1 520 €
de franchise légale pour une maison quand le sinistre est dû à la sécheresse
Sources : base GASPAR (reconnaissances), BRGM zonage 2025 (exposition), arrêté sur la franchise annexé à l'article A125-1 du Code des assurances.
Pourquoi la sécheresse fissure les maisons de la région
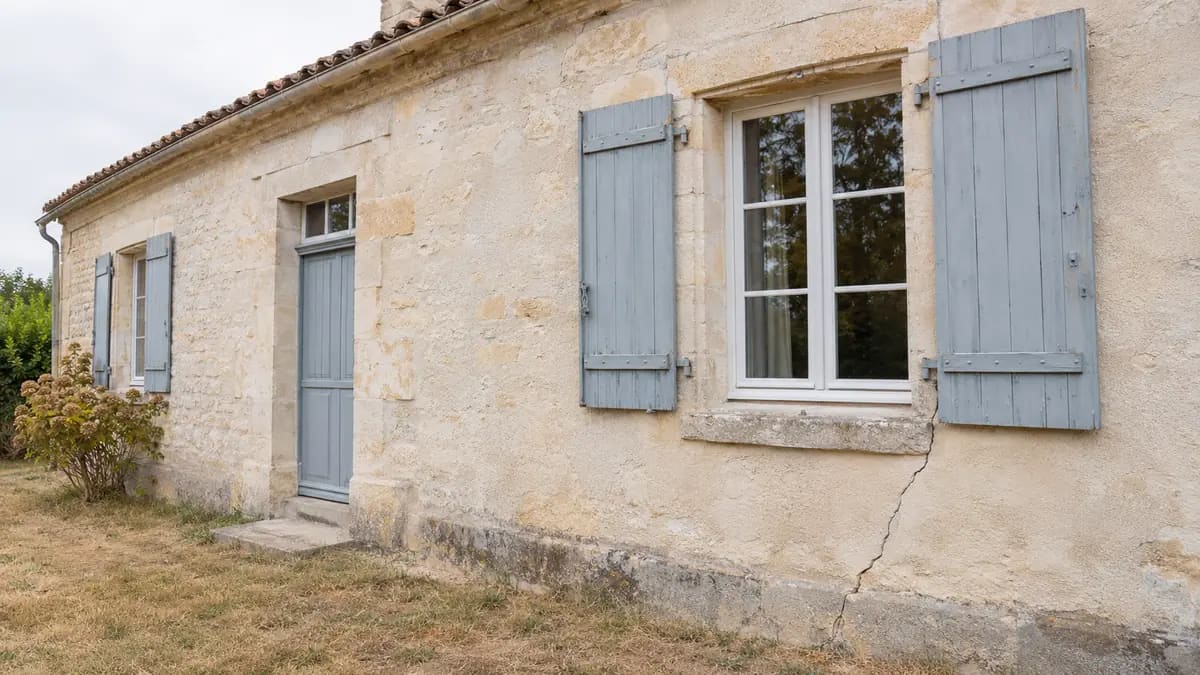
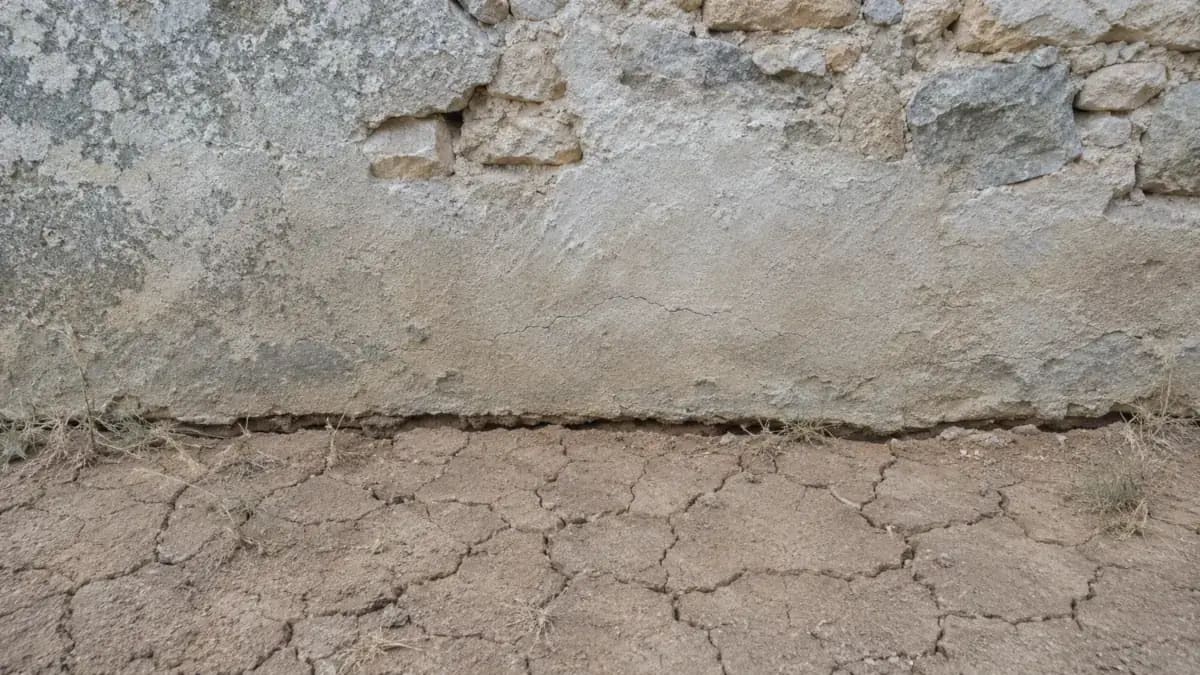
Une argile gonfle quand elle se charge d'eau et se rétracte quand elle sèche. Sous une maison fondée peu profond, ce va-et-vient n'est jamais uniforme : le sol sèche d'abord sous les angles, sous la façade la plus exposée au soleil et près des arbres qui puisent l'eau. Une partie des fondations descend un peu plus que le reste, et les murs encaissent la différence en se fissurant.
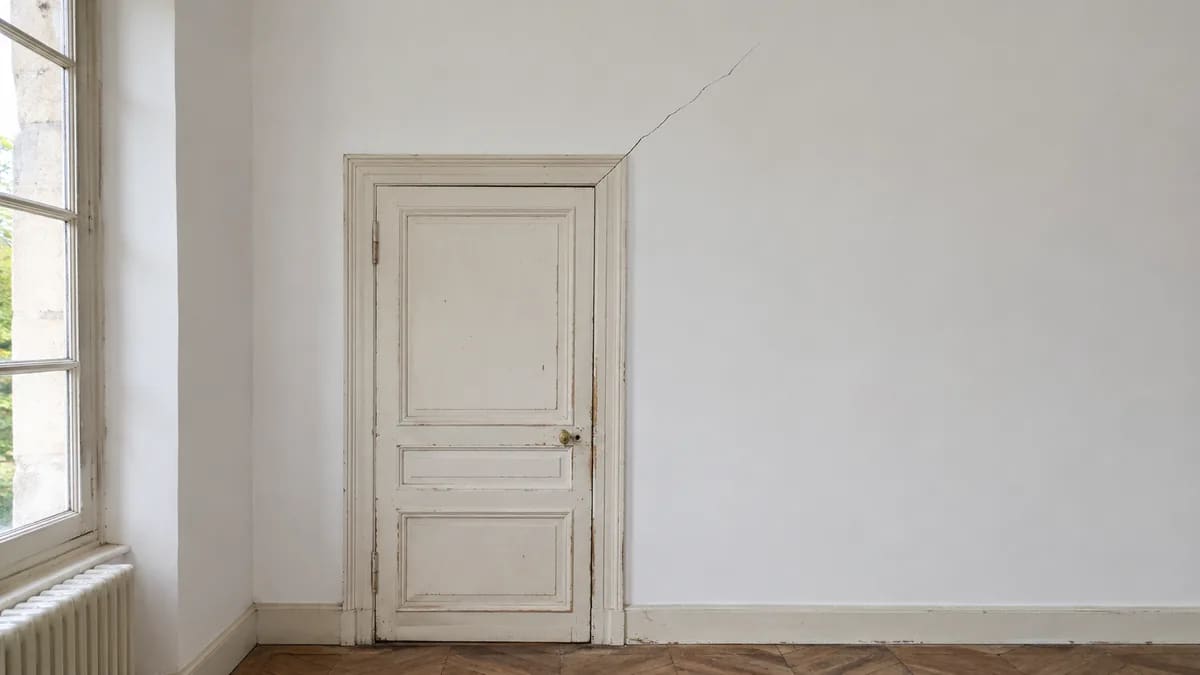
Les fissures typiques partent des angles des ouvertures, suivent les joints des blocs en escalier ou s'ouvrent en biais près d'un angle de la maison. Elles s'élargissent en fin d'été et se referment en partie l'hiver. Le guide sur la maison fissurée détaille comment les lire, et le tassement différentiel a sa propre fiche.
En Nouvelle-Aquitaine, les terrains argileux couvrent une grande partie des plaines et des coteaux : molasses de l'Agenais, marnes des Charentes, argiles des terrasses de la Garonne. Le Lot-et-Garonne a 65,3 % de son territoire en exposition forte selon le zonage 2025 du BRGM, la Vienne 57,6 % et la Dordogne 46,3 %.
Les étapes, de la demande de la mairie à l'indemnisation
La reconnaissance ne se demande pas à titre individuel. C'est la commune qui dépose une demande auprès de la préfecture, à partir des signalements des habitants. Si vous constatez des fissures après un été sec, signalez-les par écrit à la mairie, photos datées à l'appui, même si vos voisins ne se manifestent pas.
La commune dispose de 24 mois après le début de l'événement pour déposer sa demande. Une commission interministérielle l'examine à partir de critères météorologiques et géologiques, puis un arrêté est publié au Journal officiel. Il liste les communes reconnues et la période retenue.
Le calendrier d'un dossier sécheresse
- 1
Vous signalez les dégâts à la mairie
Un courrier ou un courriel avec l'adresse, la date d'apparition des fissures et des photos. Gardez une copie.
- 2
La commune dépose sa demande
Dans les 24 mois qui suivent le début de la sécheresse, auprès de la préfecture.
- 3
L'arrêté paraît au Journal officiel
Il précise la commune, le phénomène et la période. Vérifiez que l'apparition de vos fissures entre dans cette période.
- 4
Vous déclarez le sinistre sous 30 jours
À votre assureur multirisque habitation, à compter de la publication de l'arrêté, par lettre recommandée avec un état des dommages.
- 5
L'assureur missionne son expert
Il vient constater les dommages, en chercher la cause et chiffrer les réparations.
- 6
L'assureur se prononce
Il accepte, propose une indemnité ou refuse. C'est à ce stade qu'un avis indépendant peut être utile.
Déclarer le sinistre sans perdre de temps
Le délai de 30 jours court à partir de la publication de l'arrêté au Journal officiel, pas à partir du jour où vous l'apprenez. Les mairies relaient souvent la nouvelle avec retard. Consultez vous-même le Journal officiel ou le site Géorisques dès qu'une demande est en cours dans votre commune.
La déclaration se fait par lettre recommandée avec accusé de réception. Joignez un état estimatif des dommages, même sommaire, les photos datées, la copie de votre signalement à la mairie et, si vous en avez, des devis de réparation. Une déclaration complète évite des allers-retours.
La visite de l'expert de l'assureur
L'assureur envoie un expert qu'il mandate et qu'il rémunère. Son rôle est de dire si les dommages viennent bien de la sécheresse et de chiffrer les réparations. Il peut demander une étude de sol pour vérifier la nature du terrain et la profondeur des fondations.
Préparez la visite. Montrez chaque fissure, les dates de vos relevés et l'évolution entre deux saisons. Notez qui était présent et ce qui a été dit. Demandez une copie du rapport d'expertise une fois rendu : c'est sur lui que l'assureur fonde sa décision.
Les refus les plus fréquents invoquent une autre cause que la sécheresse : défaut de construction, fondations trop peu profondes, fuite de canalisation, arbre trop proche, ou fissures antérieures à la période reconnue. Certaines de ces raisons sont fondées, d'autres se discutent.
Ce qui pèse en faveur de la sécheresse
- Fissures apparues ou élargies pendant la période reconnue
- Mouvements qui suivent les saisons
- Sol argileux confirmé par une étude ou par le zonage
- Pas de fuite ni de désordre ancien connu
Ce que l'assureur peut opposer
- Fissures déjà présentes avant la période
- Fondations hors des règles de l'art
- Fuite d'un réseau enterré à proximité
- Dommages purement esthétiques sur l'enduit
Contester un refus ou une indemnité trop basse
Un refus ou une indemnité insuffisante ne se discutent pas avec des impressions. Ils se discutent avec un rapport technique qui répond point par point à celui de l'expert de l'assureur. Une contre-expertise d'assurance réalisée par un cabinet qui n'est mandaté par aucun assureur sert exactement à cela : vérifier la cause retenue, le chiffrage et les travaux nécessaires.
Si votre contrat comprend une protection juridique, elle peut prendre en charge tout ou partie des honoraires de contre-expertise. Si le désaccord persiste, une expertise amiable contradictoire ou une tierce expertise peuvent être proposées. En dernier recours, le juge peut désigner un expert judiciaire, comme l'explique le guide sur l'expertise judiciaire.
L'action contre l'assureur se prescrit par deux ans, selon l'article L114-1 du Code des assurances. L'article contester une expertise d'assurance détaille la marche à suivre et les courriers à envoyer.
Franchise et usage de l'indemnité
La franchise est fixée par la loi et non par votre contrat. Pour une maison d'habitation, elle est de 1 520 € quand le sinistre est dû à la sécheresse, contre 380 € pour les autres catastrophes naturelles. Elle reste à votre charge quel que soit le montant des dommages.
L'indemnité doit financer les travaux qui traitent la cause et réparent les dommages. Reboucher les fissures sans traiter les fondations revient souvent à les voir rouvrir à la sécheresse suivante. Selon le cas, les travaux vont d'un drainage et d'un éloignement des arbres à une reprise en sous-oeuvre des fondations.
| Point | Ce que prévoient les textes |
|---|---|
| Demande de la commune | 24 mois après le début de l'événement |
| Déclaration à l'assureur | 30 jours après la publication de l'arrêté |
| Franchise sécheresse, habitation | 1 520 € |
| Franchise autres catastrophes, habitation | 380 € |
| Action contre l'assureur | 2 ans (article L114-1 du Code des assurances) |
| Recours contre un arrêté de refus | 2 mois devant le tribunal administratif |
Quand faire appel à un expert indépendant
Un expert indépendant intervient utilement à trois moments : avant la visite de l'expert de l'assureur, pour documenter les dommages et leur évolution ; après un refus, pour vérifier la cause retenue ; et avant les travaux, pour s'assurer que la solution chiffrée traite bien la cause.
Nous intervenons dans les douze départements de la Nouvelle-Aquitaine, sans jamais être mandatés par un assureur. Le rapport est cosigné par la direction technique du cabinet et le prix est ferme avant la commande. Pour une première étude de votre situation, demandez un devis : nous vous rappelons sous 24 heures ouvrées.