Sommaire
Le rapport de l'expert de l'assureur n'est qu'un avis
Après un sinistre, l'assureur mandate un expert pour constater les dommages, en rechercher la cause et chiffrer les réparations. Cet expert travaille pour l'assureur : ses conclusions servent de base à la position de la compagnie, mais elles ne s'imposent pas à vous.
Vous pouvez les contester, à condition d'opposer des éléments techniques précis. Une contestation qui se limite à dire que le montant est trop bas a peu de chances d'aboutir. Une contestation qui démontre qu'une cause a été mal identifiée, qu'un désordre a été oublié ou qu'un chiffrage ne permet pas de réparer durablement a beaucoup plus de poids.
Les motifs de contestation les plus fréquents
Une cause mal identifiée
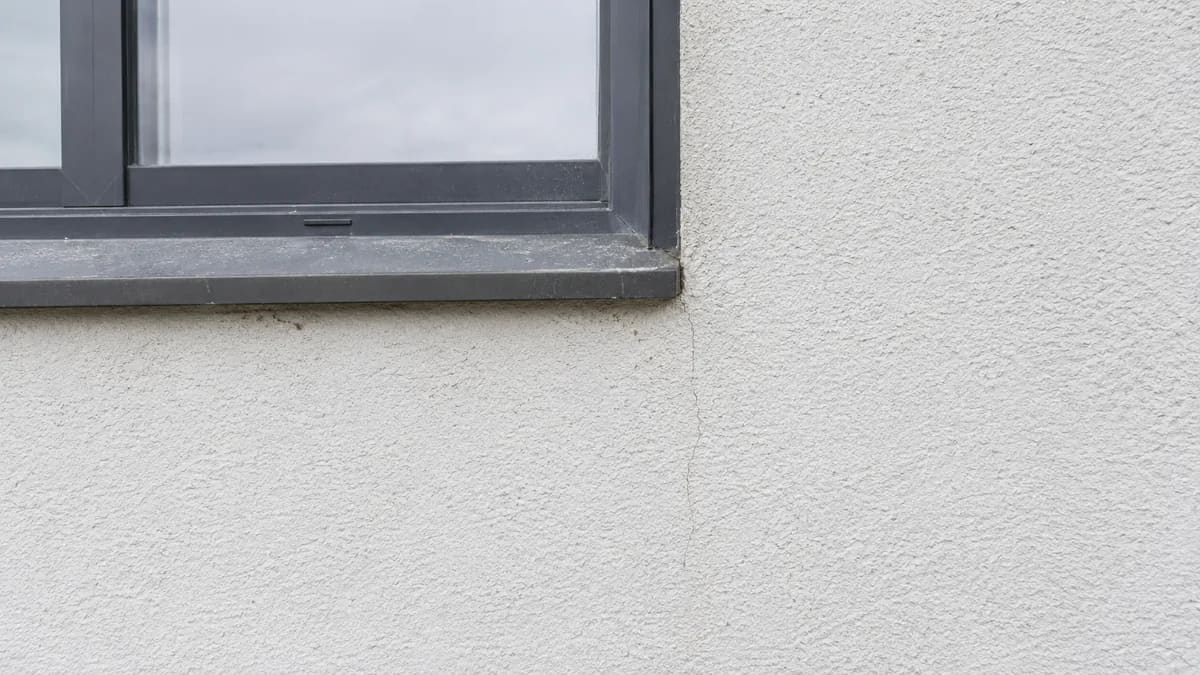
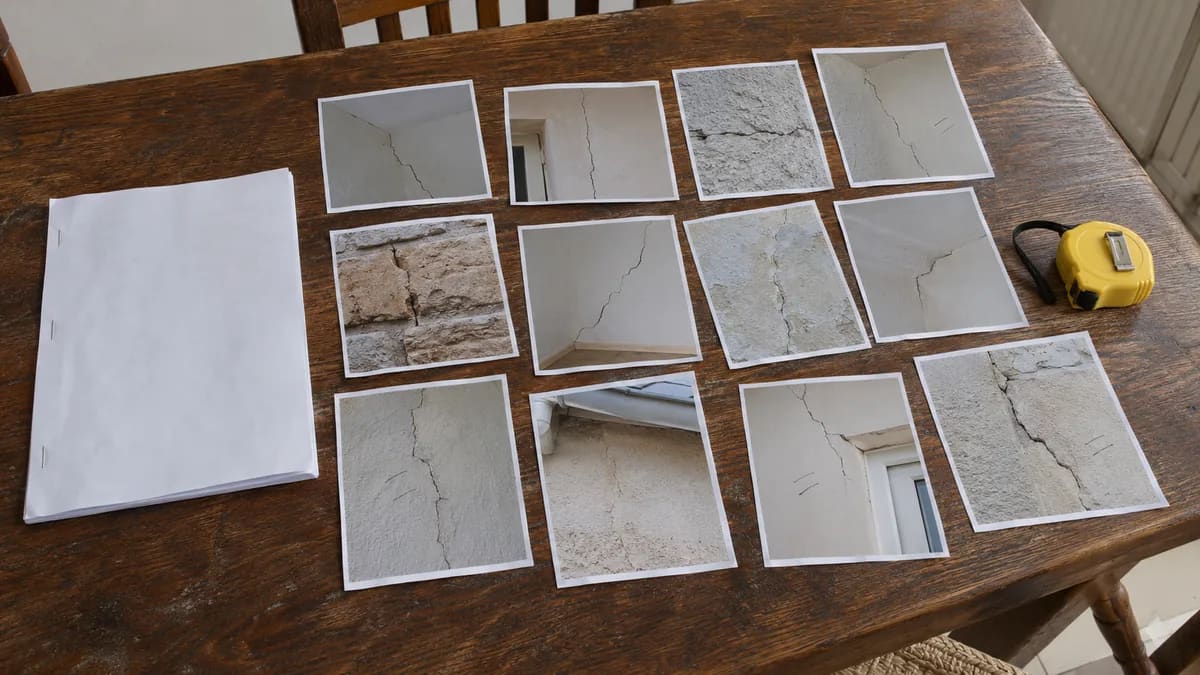
C'est le cas typique des fissures après une sécheresse. L'expert de l'assureur retient un défaut de construction, un vieillissement normal ou une cause antérieure à la période reconnue en catastrophe naturelle, ce qui exclut la garantie. Une étude du sol, des relevés datés et l'historique des fissures permettent souvent de discuter cette conclusion.
Des désordres oubliés
Une visite rapide peut laisser de côté un mur, une cloison intérieure, un dallage. Ces désordres n'entrent alors pas dans le chiffrage. Un relevé complet, pièce par pièce, permet de les faire ajouter.
Un chiffrage qui ne traite que l'apparence
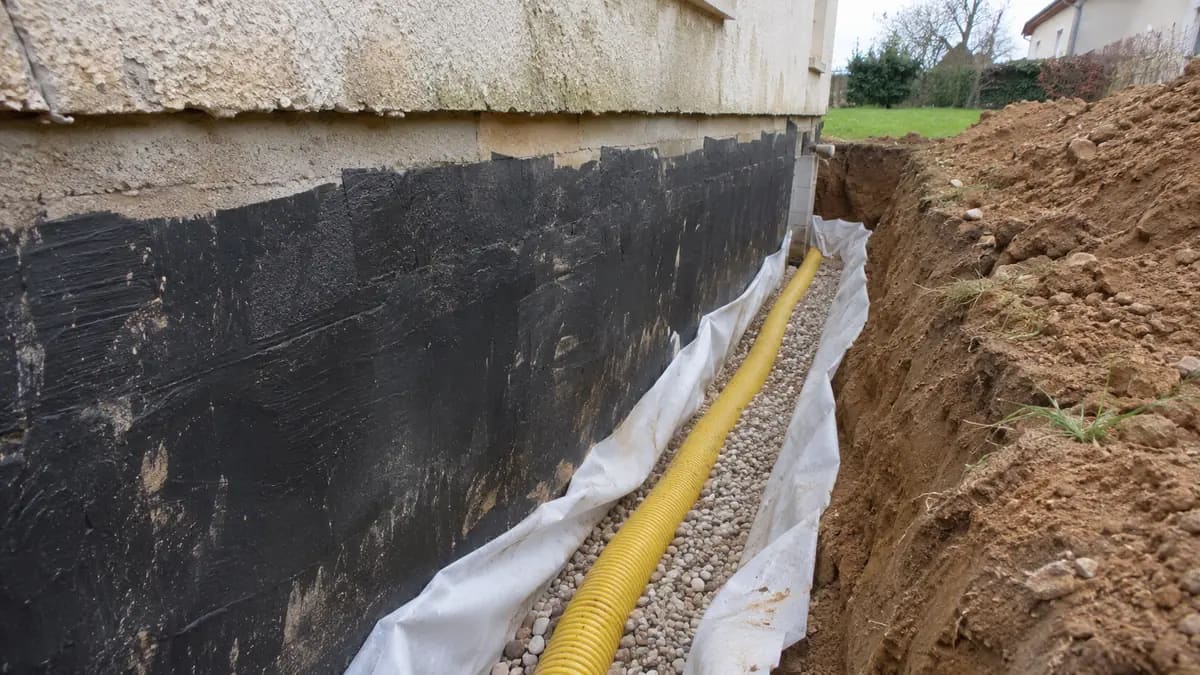
Reboucher des fissures et repeindre ne répare pas une maison dont la fondation continue de bouger. Si la cause n'est pas traitée, les fissures reviendront. Le chiffrage doit couvrir les travaux qui stabilisent l'ouvrage, pas seulement ses finitions.
Faire réaliser une contre-expertise
La contre-expertise consiste à faire examiner le dossier par un expert qui intervient pour vous. Il reprend les constats, mène les investigations utiles, et rédige un rapport qui répond point par point à celui de l'assureur. Ce rapport sert de base à une réunion contradictoire avec l'expert de la compagnie.
Beaucoup de contrats d'assurance habitation prévoient le remboursement d'une partie des honoraires de l'expert de l'assuré, dans une limite fixée par les conditions générales. Il est utile de relire votre contrat sur ce point avant de commencer.
Les étapes de la démarche
- 1
Relire le rapport et le contrat
Repérer les points discutables, les garanties et les plafonds applicables.
- 2
Faire réaliser une contre-expertise
Constats complets, investigations, rapport argumenté point par point.
- 3
Réunion contradictoire
Les deux experts confrontent leurs constats et cherchent un accord.
- 4
Tierce expertise si désaccord
Si le contrat la prévoit, un troisième expert est désigné pour trancher les points techniques.
- 5
Réclamation puis médiation
Recours au service réclamations de l'assureur, puis à la Médiation de l'assurance.
- 6
Voie judiciaire en dernier recours
Référé expertise devant le tribunal pour faire désigner un expert judiciaire.
2 ans
pour agir contre l'assureur après l'événement, article L114-1 du Code des assurances
2 623
communes de la région reconnues au moins une fois en catastrophe naturelle sécheresse
Sources : Code des assurances ; arrêtés de catastrophe naturelle via Géorisques.
Ce qui fait la force d'une contestation
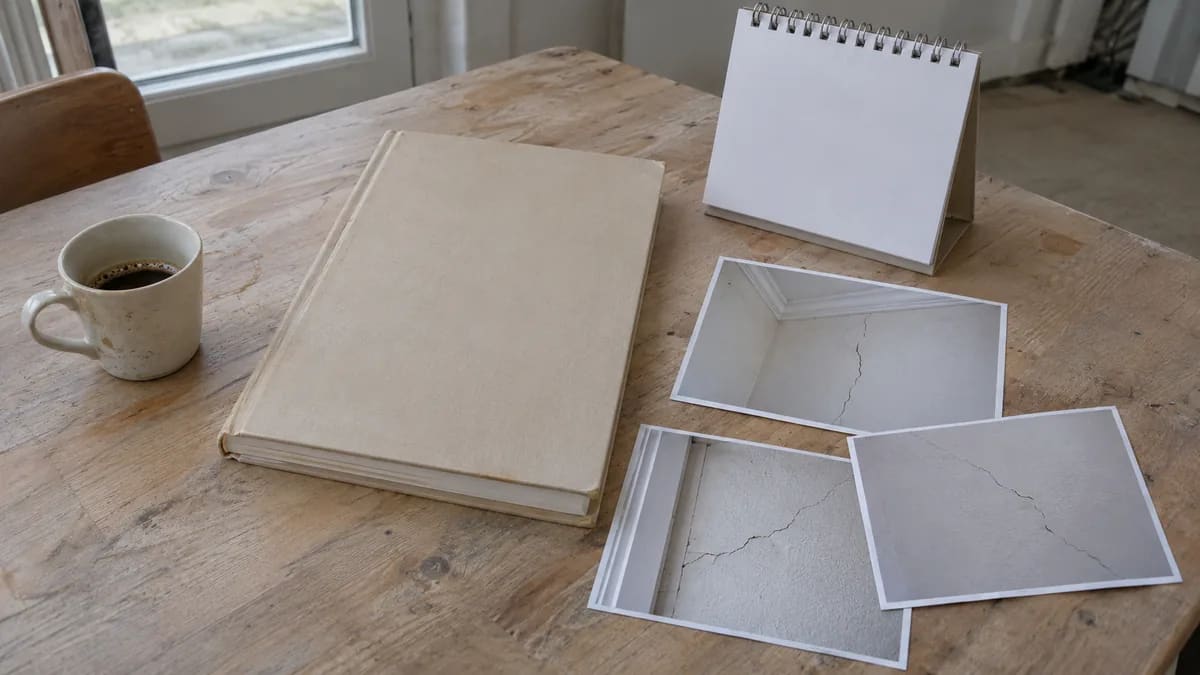
Les contestations qui aboutissent ont en commun d'être documentées. Des photos datées depuis l'apparition des fissures, des relevés d'évolution, une étude de sol, des devis détaillés d'entreprises : ces pièces transforment un désaccord d'opinion en discussion technique.
Si votre dossier concerne une sécheresse, le guide sur la catastrophe naturelle rappelle les délais de déclaration et les pièces à réunir. Si le désaccord persiste jusqu'au tribunal, le guide sur l'expertise judiciaire décrit la suite.
Être accompagné face à l'expert de l'assureur
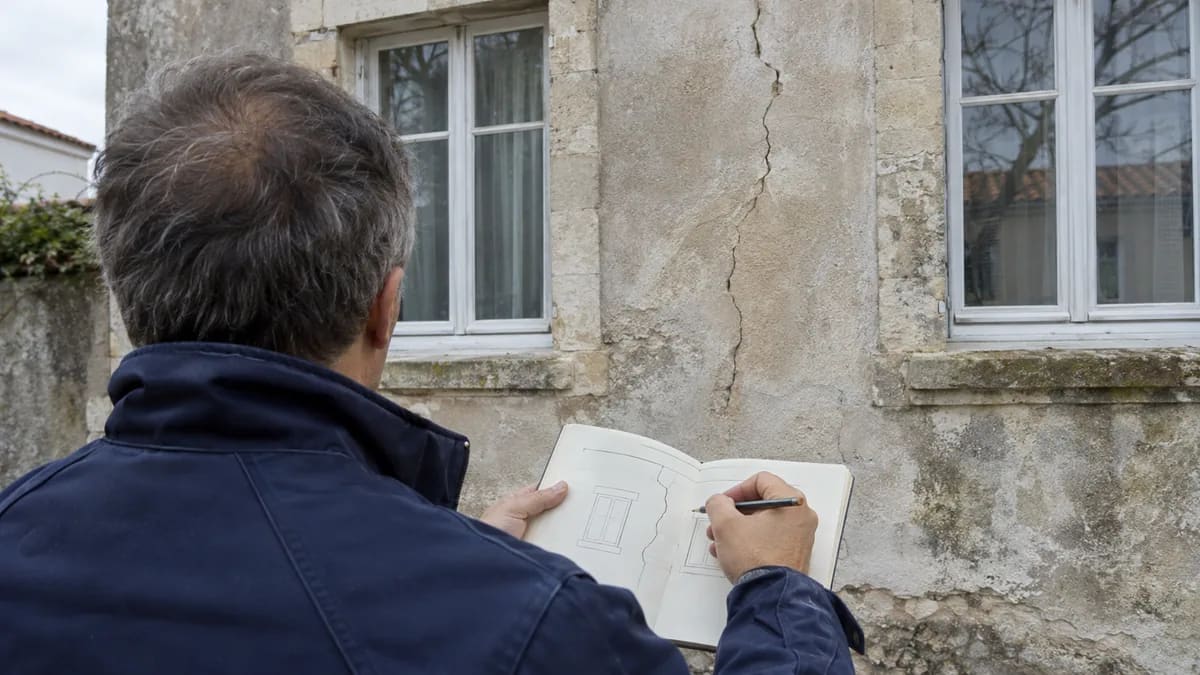
Nous ne sommes jamais mandatés par un assureur. Une contre-expertise d'assurance reprend le dossier depuis les constats, défend votre lecture technique en réunion et chiffre les réparations qui traitent la cause. Le rapport est cosigné par la direction technique, et nos juristes intégrés vérifient la cohérence du dossier.
Le prix est ferme avant la commande, dans les douze départements de la Nouvelle-Aquitaine. Pour faire relire le rapport de votre assureur, demandez un devis : nous vous rappelons sous 24 heures ouvrées.