À quoi sert l'assurance dommages-ouvrage
La dommages-ouvrage est une assurance que doit souscrire, avant l'ouverture du chantier, celui qui fait construire ou réaliser des travaux de construction, selon l'article L242-1 du Code des assurances. Elle préfinance la réparation des désordres de nature décennale, sans recherche préalable de responsabilité.
Son intérêt est la rapidité. Sans elle, il faut attendre que la responsabilité de l'entreprise soit établie et que son assureur décennal accepte de payer, ce qui peut prendre des années. Avec elle, c'est l'assureur dommages-ouvrage qui indemnise, puis qui se retourne contre les responsables.
Ce qu'elle couvre
- Désordres qui compromettent la solidité de l'ouvrage
- Désordres qui le rendent impropre à sa destination
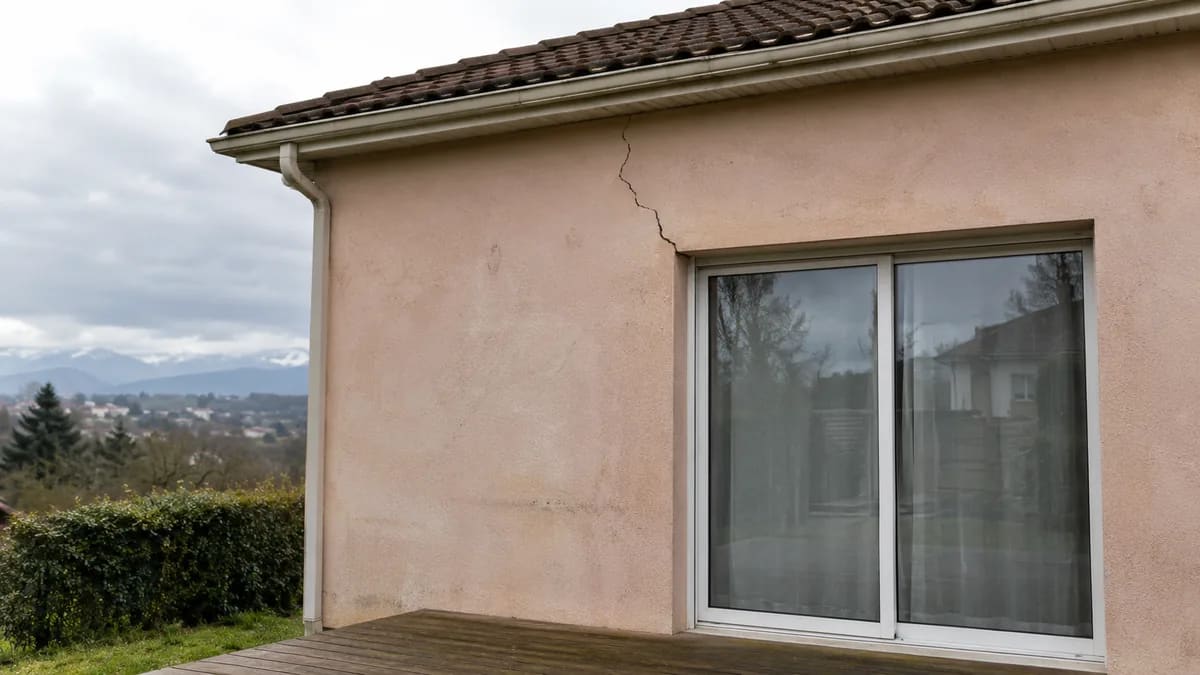
- Fissures structurelles, affaissements, infiltrations graves
- Pendant dix ans après la réception
Ce qu'elle ne couvre pas
- Défauts purement esthétiques
- Désordres réservés à la réception et non repris
- Usure normale et défaut d'entretien
- Équipements dissociables, relevant de la garantie biennale
Déclarer le sinistre
La déclaration se fait par lettre recommandée avec accusé de réception, ou par tout moyen prévu au contrat. Elle doit contenir le numéro du contrat, l'adresse de la construction, la date de réception des travaux, la date d'apparition des désordres, et leur description avec leur localisation.
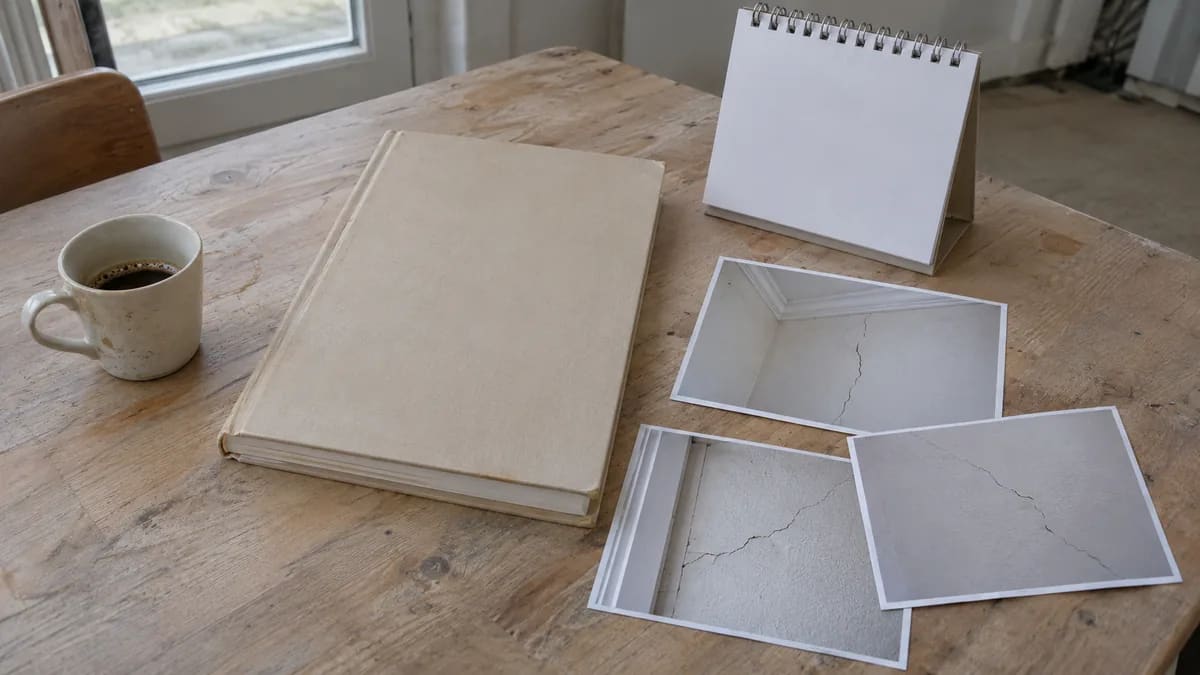
Une déclaration incomplète donne à l'assureur un délai pour réclamer les éléments manquants, et les délais légaux ne courent qu'à partir de la déclaration complète. Mieux vaut donc tout réunir dès le premier envoi : photos datées, plan sommaire avec l'emplacement des désordres, copie du procès-verbal de réception.
| Étape | Délai | À compter de |
|---|---|---|
| Notification de sa position sur la garantie | 60 jours | La réception de la déclaration complète |
| Proposition d'indemnité si la garantie est acceptée | 90 jours | La réception de la déclaration complète |
| Versement de l'indemnité après acceptation | 15 jours | L'acceptation de l'offre par l'assuré |
Si l'assureur ne respecte pas ces délais, l'assuré peut engager les dépenses nécessaires à la réparation, après l'en avoir informé. L'indemnité est alors majorée de plein droit d'un intérêt égal au double du taux légal, selon l'article L242-1.
10 ans
de couverture à compter de la réception des travaux
60 jours
pour que l'assureur se prononce sur la garantie
90 jours
pour qu'il propose une indemnité
Source : article L242-1 du Code des assurances.
Pendant l'instruction : l'expertise de l'assureur
L'assureur désigne un expert qui visite la construction, constate les désordres et donne son avis sur leur nature décennale. Son rapport préliminaire doit vous être communiqué. Vous pouvez y répondre par écrit, et vous faire assister lors de la visite.
C'est souvent là que tout se joue. Un désordre classé comme esthétique sort de la garantie ; un chiffrage limité à des finitions ne règle pas la cause. Le guide sur la garantie décennale détaille ce qui distingue un désordre décennal d'un défaut mineur.
Les situations fréquentes sur les maisons récentes
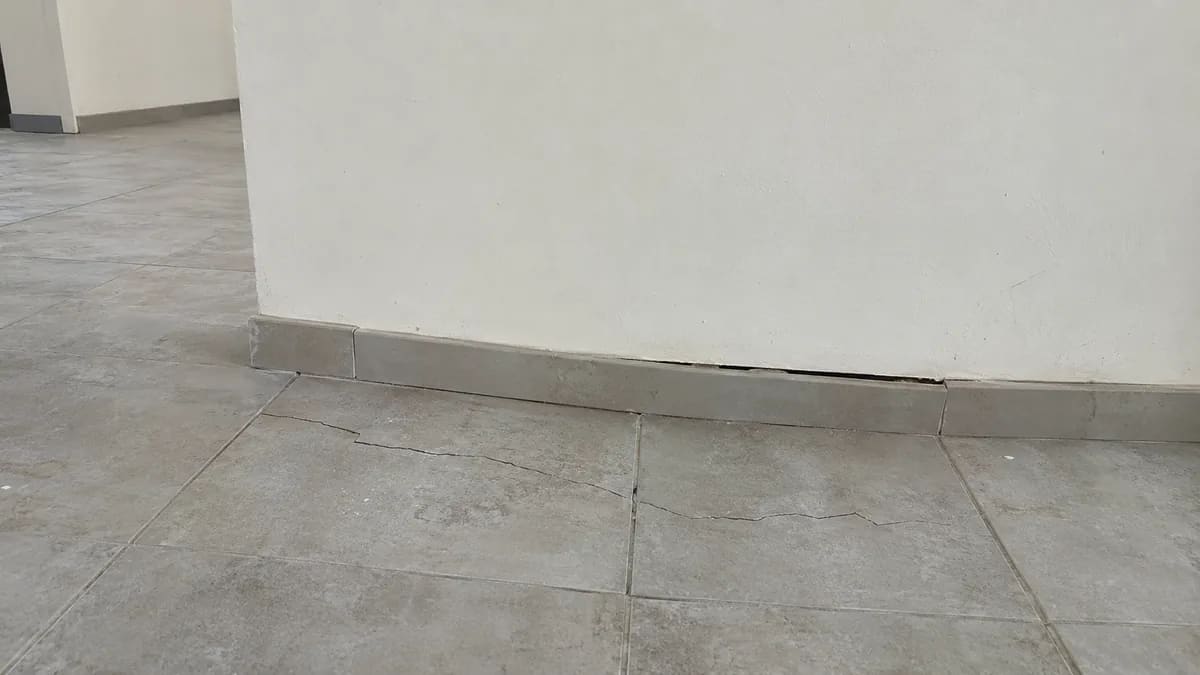
Sur les sols argileux, très répandus dans la région, des fissures de structure apparaissent sur des maisons récentes quand l'étude de sol a été absente ou ses recommandations mal appliquées. Pour les fissures d'une maison de moins de dix ans, voyez l'article sur la fissure de maison neuve.
Les infiltrations par les toitures-terrasses, les menuiseries ou les murs enterrés, et les affaissements de dallage reviennent aussi souvent. Dans tous ces cas, le dossier gagne à décrire précisément le désordre, son évolution et ses conséquences sur l'usage de la maison.
Faire examiner le désordre avant ou après la déclaration
Une expertise des malfaçons et de la réception qualifie le désordre, vérifie s'il relève de la garantie décennale et prépare une déclaration complète. Après le passage de l'expert de l'assureur, elle permet de discuter son rapport avec des constats techniques.
Le rapport est cosigné par la direction technique et le prix est ferme avant la commande. Pour faire examiner votre maison, demandez un devis : nous vous rappelons sous 24 heures ouvrées.